Chào các anh/chị/em trong cộng đồng,
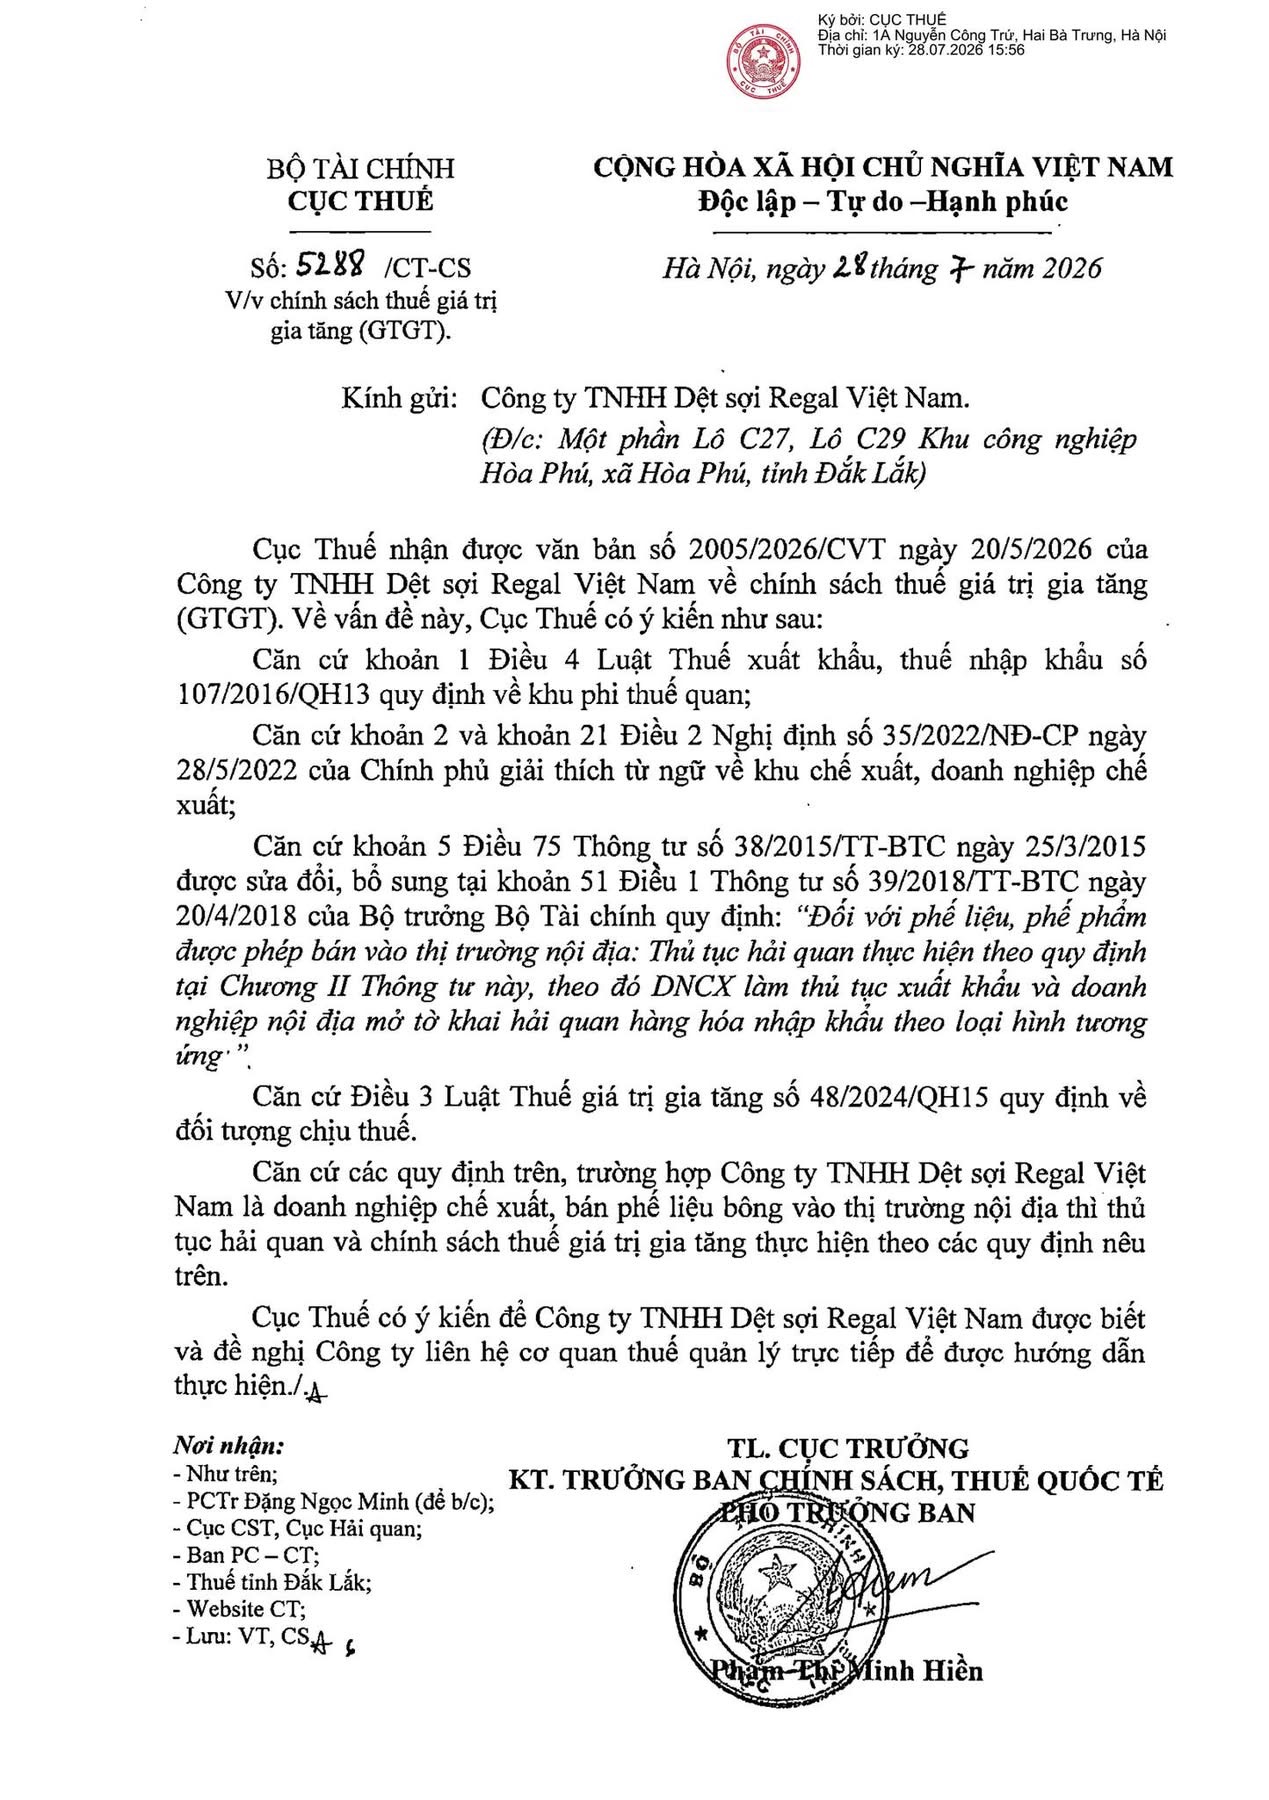
Hôm nay mình xin chia sẻ một Công văn mới của Cục Thuế (Công văn số 5288/CT-CS ban hành ngày 28/07/2026) trả lời cho Công ty TNHH Dệt sợi Regal Việt Nam.
Trường hợp này rất hữu ích cho những bạn đang làm việc tại các Doanh nghiệp chế xuất (DNCX) có phát sinh nghiệp vụ thanh lý, bán phế liệu vào thị trường nội địa.
 Tóm tắt nội dung chính:
Tình huống: DNCX bán phế liệu (trong trường hợp này là phế liệu bông) vào thị trường nội địa.
Về thủ tục hải quan: Căn cứ khoản 5 Điều 75 Thông tư số 38/2015/TT-BTC (được sửa đổi, bổ sung bởi Thông tư 39/2018/TT-BTC): Đối với phế liệu, phế phẩm được phép bán vào thị trường nội địa, DNCX phải làm thủ tục xuất khẩu, đồng thời doanh nghiệp nội địa mua hàng phải mở tờ khai nhập khẩu theo loại hình tương ứng (thường là xuất nhập khẩu tại chỗ).
Về chính sách thuế GTGT: Các đối tượng chịu thuế sẽ được xét theo quy định tại Luật Thuế giá trị gia tăng số 48/2024/QH15. Cục thuế cũng lưu ý doanh nghiệp cần liên hệ trực tiếp với cơ quan thuế quản lý trực tiếp tại địa phương để được hướng dẫn sát nhất với thực tế.
Mọi người có thể xem chi tiết bản gốc văn bản trong file đính kèm nhé.
 Thảo luận:
Thực tế việc DNCX bán phế liệu vào nội địa đòi hỏi sự phối hợp nhịp nhàng giữa cả hải quan và cơ quan thuế. Đã có anh/chị nào gần đây xử lý case tương tự và gặp vướng mắc gì về việc áp mã loại hình tờ khai hay khấu trừ/hoàn thuế GTGT chưa? Cùng bình luận phía dưới để chia sẻ kinh nghiệm nhé!