Chào các anh chị em,
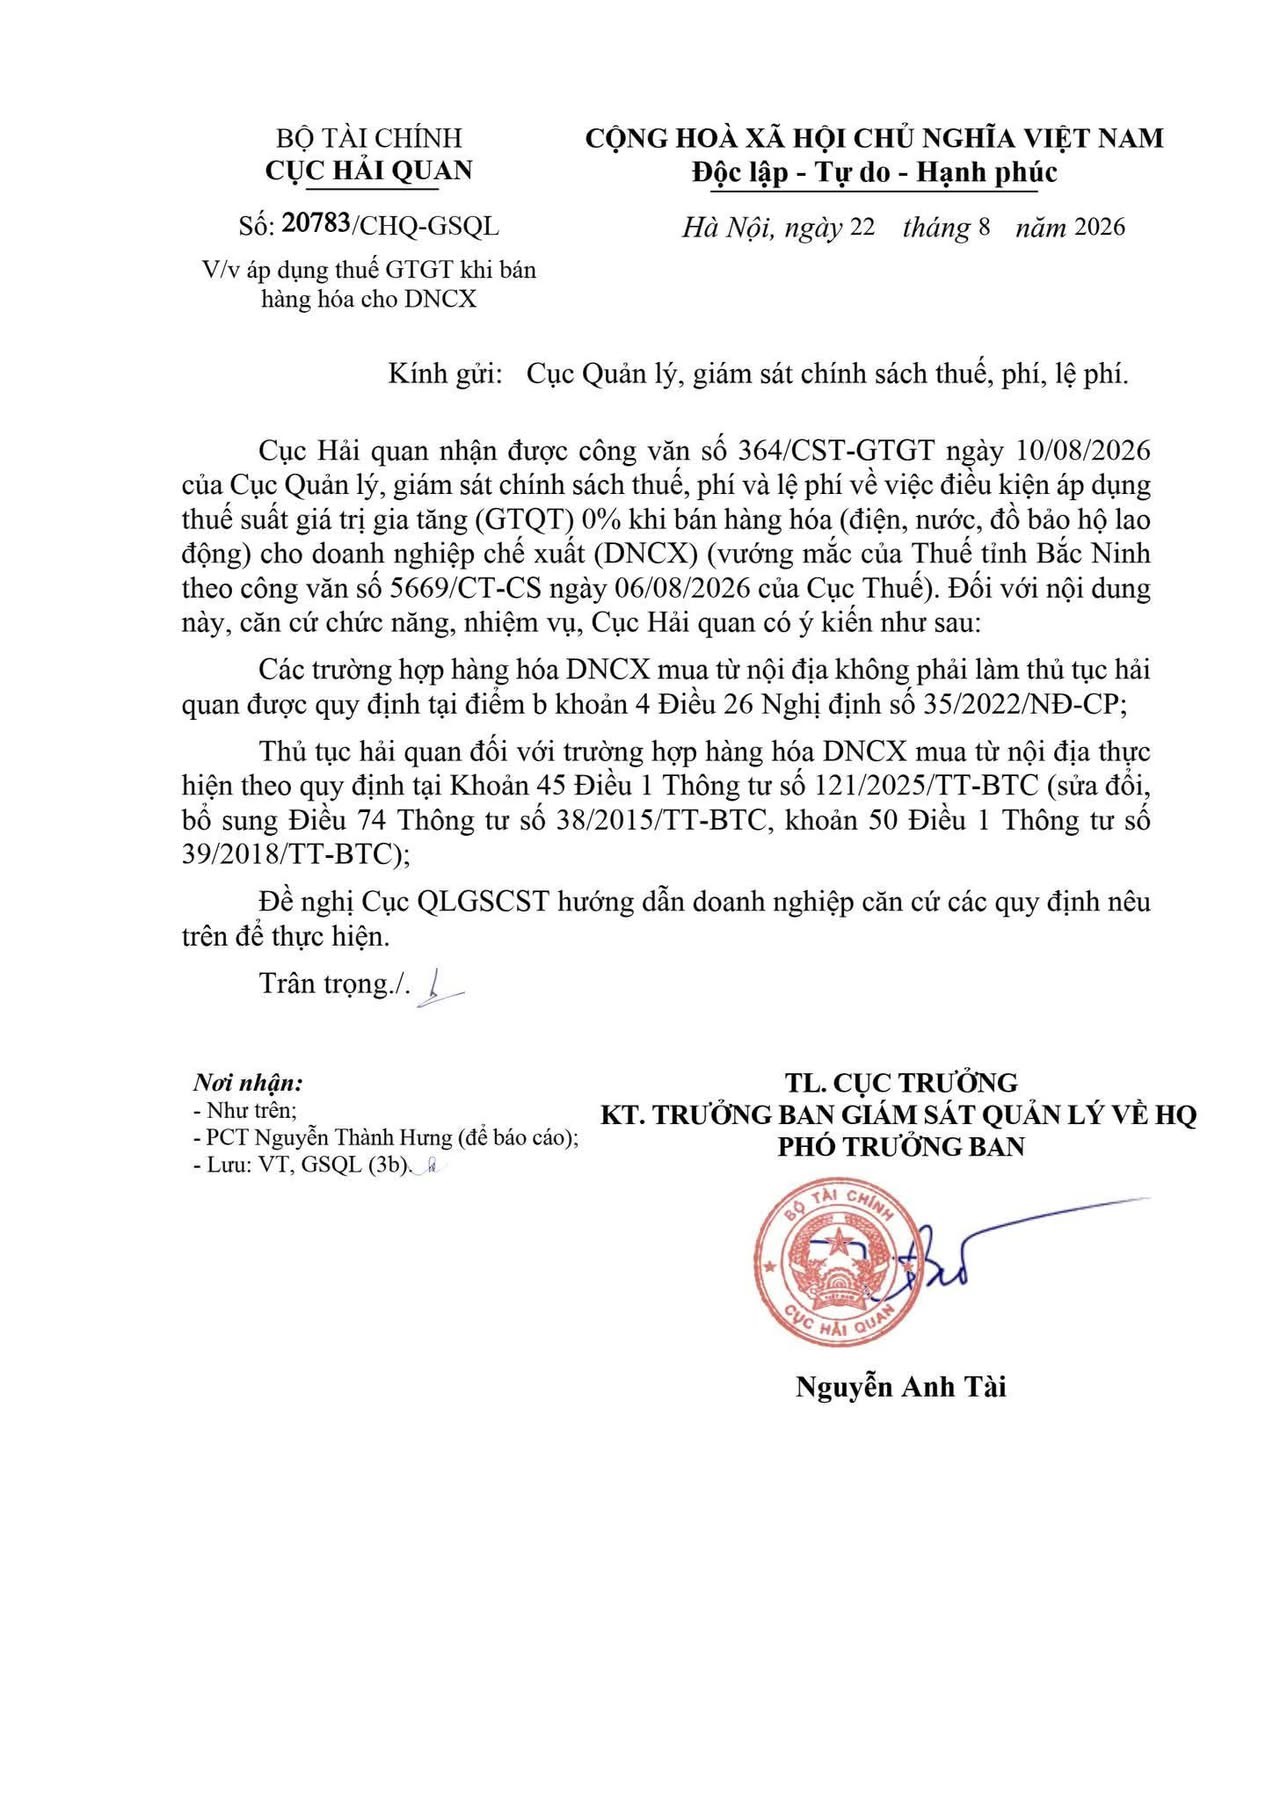
Hôm nay mình xin chia sẻ một tài liệu mới rất đáng chú ý liên quan đến chính sách thuế và thủ tục hải quan đối với Doanh nghiệp Chế xuất (DNCX).
Dưới đây là phần tổng hợp những điểm quan trọng nhất trong công văn để mọi người cùng nắm bắt và thảo luận nhé!
 Thông tin chung của văn bản
Số hiệu: 20783/CHQ-GSQL.
Cơ quan ban hành: Cục Hải quan (Bộ Tài chính).
Ngày ban hành: 22/08/2026.
Chủ đề: Áp dụng thuế GTGT khi bán hàng hóa cho DNCX.
Bối cảnh phát sinh vướng mắc
Vấn đề này bắt nguồn từ vướng mắc của Cục Thuế tỉnh Bắc Ninh liên quan đến điều kiện áp dụng mức thuế suất GTGT 0% khi doanh nghiệp nội địa bán các mặt hàng phục vụ hoạt động hàng ngày (như điện, nước, đồ bảo hộ lao động…) cho DNCX. Cục Hải quan đã có công văn phản hồi lại Cục Quản lý, giám sát chính sách thuế, phí, lệ phí để thống nhất hướng dẫn thực hiện.
Các quy định pháp lý trọng tâm
Theo ý kiến của Cục Hải quan, để xác định đúng thủ tục và mức thuế, doanh nghiệp cần bám sát hai cơ sở pháp lý sau:
Trường hợp không phải làm thủ tục hải quan: Áp dụng theo quy định tại Điểm b khoản 4 Điều 26 Nghị định số 35/2022/NĐ-CP đối với các loại hàng hóa đặc thù mà DNCX mua từ nội địa.
Trường hợp phải làm thủ tục hải quan: Thực hiện theo Khoản 45 Điều 1 Thông tư số 121/2025/TT-BTC. Thông tư này sửa đổi, bổ sung cho Điều 74 Thông tư 38/2015/TT-BTC và Khoản 50 Điều 1 Thông tư 39/2018/TT-BTC về thủ tục đối với hàng hóa DNCX mua từ nội địa.
Đánh giá và Lưu ý
Công văn này là lời nhắc nhở quan trọng để các kế toán viên và nhân viên xuất nhập khẩu cẩn trọng hơn khi xuất hóa đơn 0% cho DNCX. Để được hưởng thuế suất 0% một cách hợp lệ và tránh rủi ro truy thu thuế, chúng ta bắt buộc phải phân loại chính xác xem mặt hàng bán ra có thuộc diện yêu cầu tờ khai hải quan hay không.
Các anh chị em trong nhóm đã có ai từng gặp vướng mắc hoặc từng bị cơ quan thuế “tuýt còi” khi xuất hóa đơn bán đồ bảo hộ, văn phòng phẩm cho DNCX chưa?