Chào các anh chị em,
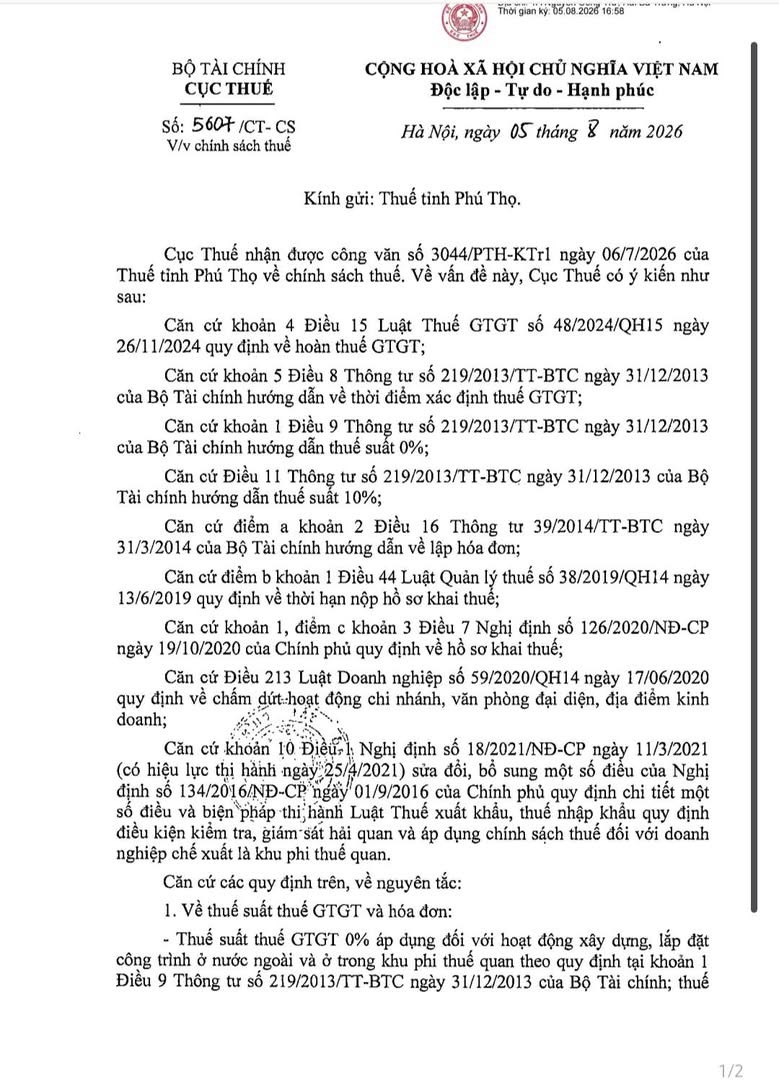
Vừa qua, Cục Thuế có ban hành Công văn số 5607/CT-CS vào ngày 05/08/2026 gửi Thuế tỉnh Phú Thọ nhằm giải đáp và hướng dẫn một số vướng mắc về chính sách thuế.
Mình xin tóm tắt lại 3 nội dung trọng tâm nhất trong công văn này để mọi người cùng cập nhật và áp dụng cho doanh nghiệp nhé:
1. Về thuế suất thuế GTGT và hóa đơn
Thuế suất 0%: Áp dụng cho hoạt động xây dựng, lắp đặt công trình ở nước ngoài và ở trong khu phi thuế quan (theo khoản 1 Điều 9 Thông tư số 219/2013/TT-BTC).
Thuế suất 10%: Áp dụng cho các hàng hóa, dịch vụ không thuộc diện không chịu thuế hoặc không áp dụng mức 0%, 5% (theo Điều 4, 9 và 10 Thông tư số 219/2013/TT-BTC).
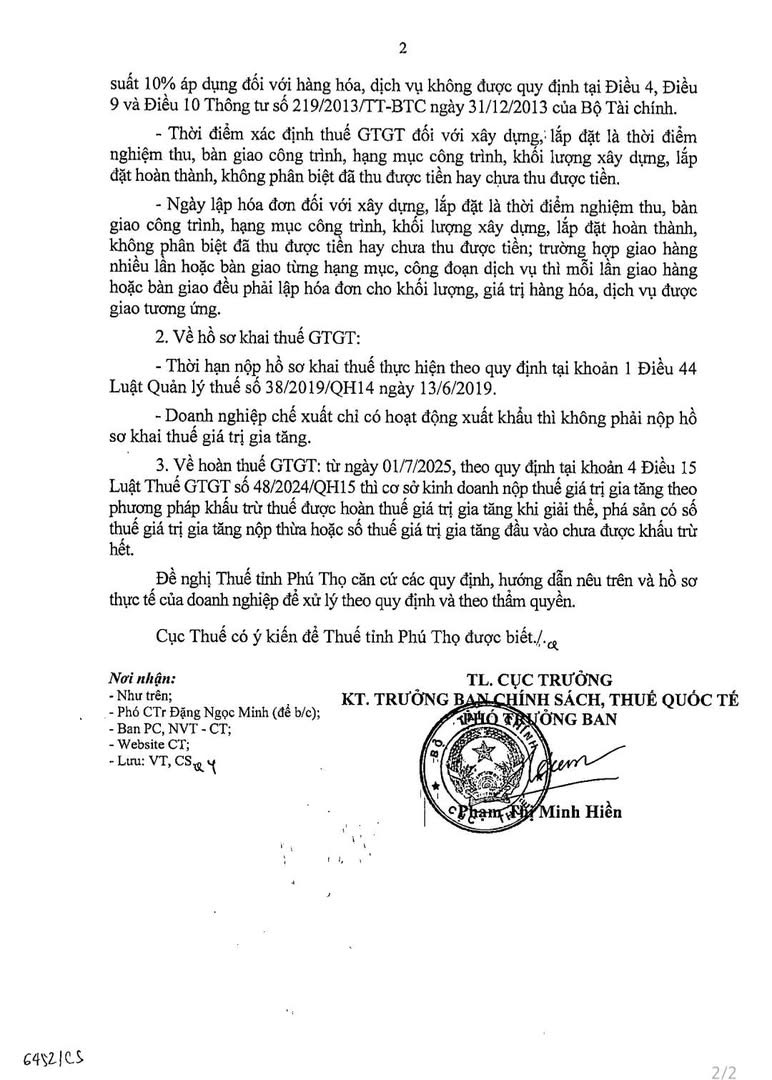
Thời điểm xác định thuế GTGT & lập hóa đơn: Đối với mảng xây dựng, lắp đặt, thời điểm này là lúc nghiệm thu, bàn giao công trình/hạng mục/khối lượng hoàn thành, không phân biệt đã thu được tiền hay chưa. Nếu giao hàng nhiều lần hoặc bàn giao từng hạng mục thì mỗi lần đều phải lập hóa đơn tương ứng.
2. Về hồ sơ khai thuế GTGT
Thời hạn nộp hồ sơ thực hiện theo quy định tại khoản 1 Điều 44 Luật Quản lý thuế số 38/2019/QH14.
Điểm lưu ý: Doanh nghiệp chế xuất nếu chỉ có hoạt động xuất khẩu thì không phải nộp hồ sơ khai thuế giá trị gia tăng.
3. Về hoàn thuế GTGT (Áp dụng từ 01/07/2025)
Theo quy định tại khoản 4 Điều 15 Luật Thuế GTGT số 48/2024/QH15, từ ngày 01/07/2025, cơ sở kinh doanh nộp thuế GTGT theo phương pháp khấu trừ sẽ được hoàn thuế khi giải thể, phá sản trong trường hợp: có số thuế GTGT nộp thừa hoặc số thuế GTGT đầu vào chưa được khấu trừ hết.
(Chi tiết văn bản đính kèm)