Chào anh chị em,
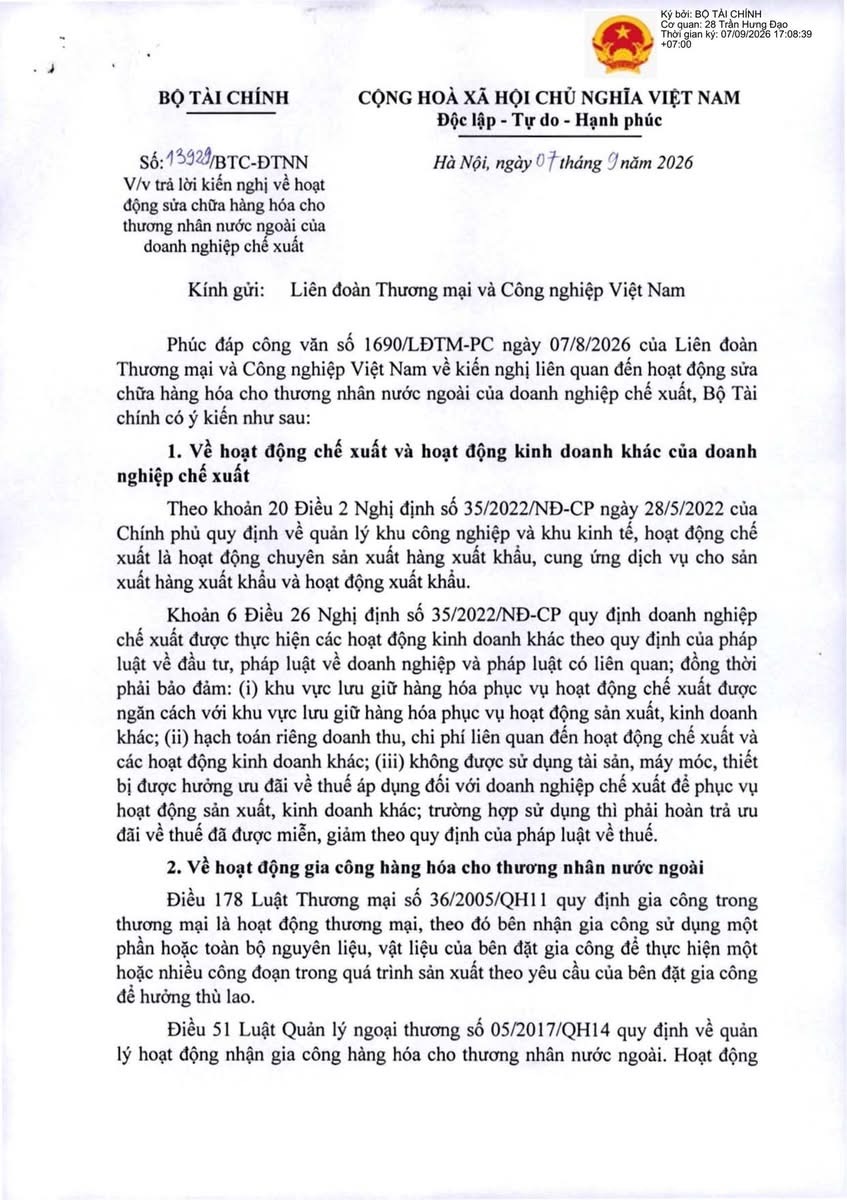
Ngày 07/09/2026, Bộ Tài chính ban hành Công văn số 13929/BTC-ĐTNN trả lời kiến nghị liên quan đến hoạt động sửa chữa hàng hóa cho thương nhân nước ngoài của doanh nghiệp chế xuất (DNCX).
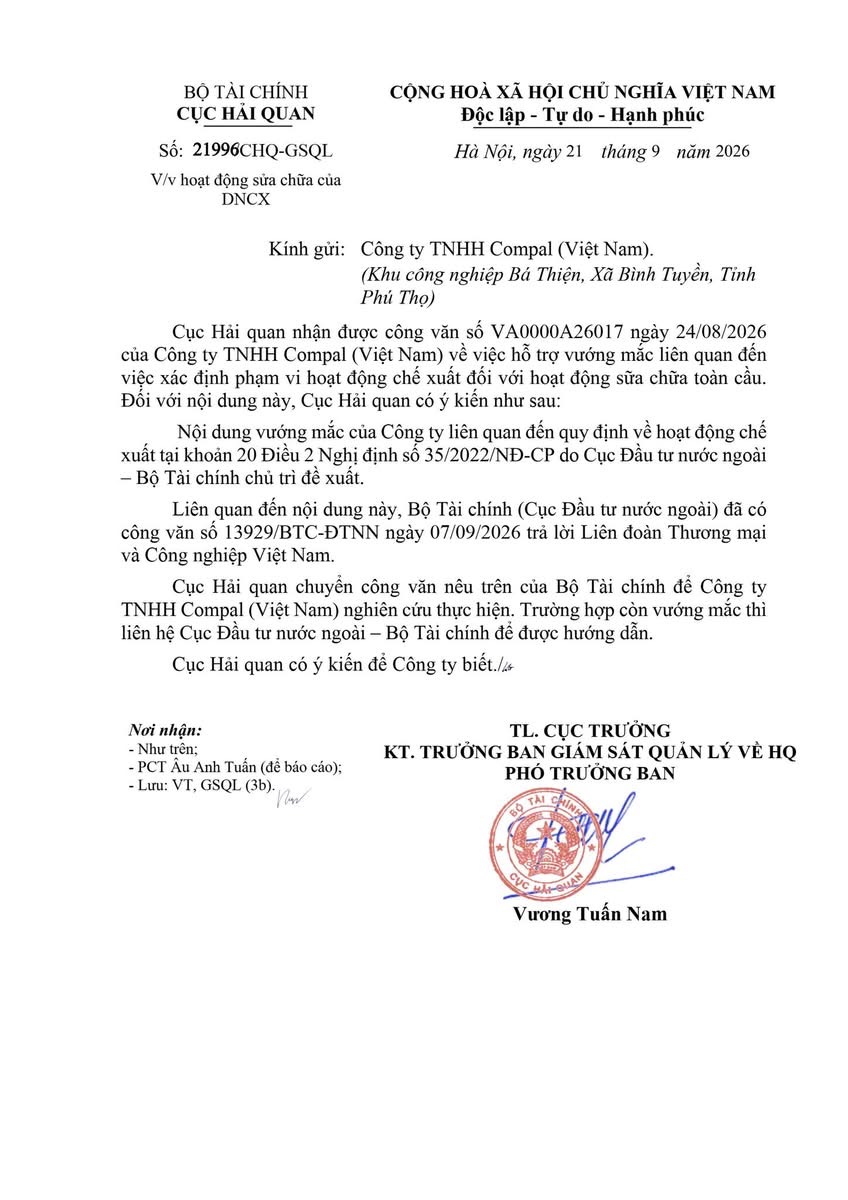
Tiếp đó, ngày 21/09/2026, Cục Hải quan có Công văn số 21996/CHQ-GSQL về hoạt động sửa chữa của DNCX, chuyển nội dung hướng dẫn của Bộ Tài chính để doanh nghiệp nghiên cứu thực hiện.
Đây là nội dung đáng lưu ý đối với các DNCX đang thực hiện hoặc dự kiến thực hiện hoạt động repair/rework/maintenance/gia công sửa chữa cho khách hàng nước ngoài.
1. Không phải mọi hoạt động sửa chữa cho thương nhân nước ngoài đều mặc nhiên là hoạt động chế xuất
Theo khoản 20 Điều 2 Nghị định 35/2022/NĐ-CP, hoạt động chế xuất là hoạt động chuyên:
- sản xuất hàng xuất khẩu;
- cung ứng dịch vụ cho sản xuất hàng xuất khẩu;
- và hoạt động xuất khẩu.
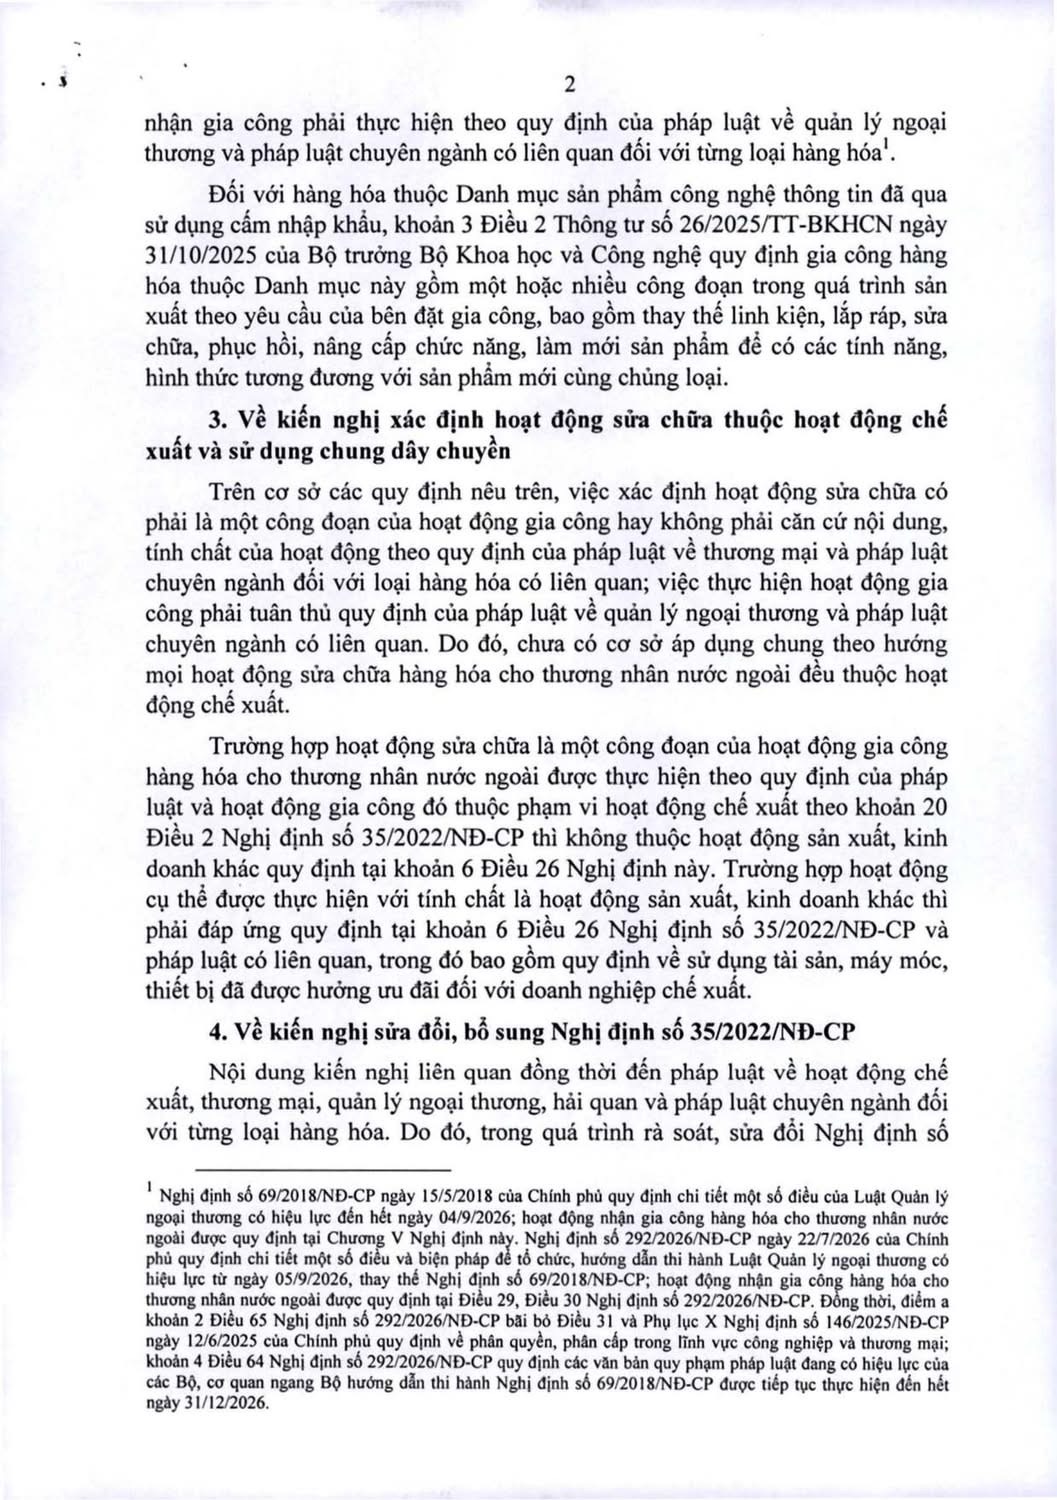
Tuy nhiên, Bộ Tài chính lưu ý rằng việc xác định hoạt động sửa chữa có phải là một công đoạn của hoạt động gia công hay không phải căn cứ vào:
- nội dung cụ thể của hoạt động;
- tính chất của giao dịch;
- pháp luật về thương mại;
- pháp luật quản lý ngoại thương;
- và pháp luật chuyên ngành áp dụng đối với loại hàng hóa liên quan.
 Vì vậy, chưa có cơ sở áp dụng chung theo hướng mọi hoạt động sửa chữa hàng hóa cho thương nhân nước ngoài đều được coi là hoạt động chế xuất.
2. Trường hợp sửa chữa là một công đoạn của hoạt động gia công
Điều 178 Luật Thương mại quy định gia công trong thương mại là hoạt động mà bên nhận gia công sử dụng một phần hoặc toàn bộ nguyên liệu, vật liệu của bên đặt gia công để thực hiện một hoặc nhiều công đoạn sản xuất theo yêu cầu của bên đặt gia công và hưởng thù lao.
Hoạt động nhận gia công cho thương nhân nước ngoài đồng thời phải tuân thủ quy định của pháp luật về:
- quản lý ngoại thương;
- hải quan;
- và pháp luật chuyên ngành đối với từng loại hàng hóa.
Điểm quan trọng
Theo hướng dẫn của Bộ Tài chính:
Nếu hoạt động sửa chữa là một công đoạn của hoạt động gia công hàng hóa cho thương nhân nước ngoài, hoạt động gia công được thực hiện đúng quy định pháp luật và hoạt động đó thuộc phạm vi hoạt động chế xuất theo khoản 20 Điều 2 Nghị định 35/2022/NĐ-CP thì không được coi là hoạt động sản xuất, kinh doanh khác theo khoản 6 Điều 26 Nghị định này.
Điều này đặc biệt quan trọng đối với DNCX vì cách phân loại hoạt động sẽ ảnh hưởng trực tiếp đến:
- chế độ quản lý hải quan;
- việc sử dụng máy móc, thiết bị;
- chính sách thuế;
- chế độ kế toán;
- và việc quản lý nguyên liệu, hàng hóa.
3. Nếu sửa chữa được xác định là hoạt động sản xuất, kinh doanh khác thì sao?
Khoản 6 Điều 26 Nghị định 35/2022/NĐ-CP cho phép DNCX thực hiện các hoạt động kinh doanh khác theo quy định của pháp luật về đầu tư và pháp luật liên quan.
Tuy nhiên doanh nghiệp phải bảo đảm các điều kiện, trong đó đáng chú ý:
Phải tách biệt khu vực hàng hóa
Khu vực lưu giữ hàng hóa phục vụ hoạt động chế xuất phải được ngăn cách với khu vực lưu giữ hàng hóa phục vụ hoạt động sản xuất, kinh doanh khác.
Phải hạch toán riêng
Doanh nghiệp phải hạch toán riêng:
- doanh thu;
- chi phí;
giữa hoạt động chế xuất và hoạt động kinh doanh khác.
Lưu ý về máy móc, thiết bị được hưởng ưu đãi thuế
DNCX không được sử dụng tài sản, máy móc, thiết bị đã được hưởng ưu đãi thuế dành cho DNCX để phục vụ hoạt động sản xuất, kinh doanh khác.
Nếu sử dụng thì phải thực hiện việc hoàn trả ưu đãi về thuế đã được miễn, giảm theo quy định của pháp luật về thuế.
4. Hoạt động sửa chữa hàng hóa có thể thuộc phạm vi “gia công”
Bộ Tài chính dẫn trường hợp hàng hóa thuộc Danh mục sản phẩm công nghệ thông tin đã qua sử dụng cấm nhập khẩu.
Theo khoản 3 Điều 2 Thông tư 26/2025/TT-BKHCN, hoạt động gia công đối với nhóm hàng này có thể bao gồm một hoặc nhiều công đoạn như:
- thay thế linh kiện;
- lắp ráp;
- sửa chữa;
- phục hồi;
- nâng cấp chức năng;
- làm mới sản phẩm;
để sản phẩm có tính năng, hình thức tương đương với sản phẩm mới cùng chủng loại.
Điều này cho thấy trong một số lĩnh vực, “sửa chữa” có thể chính là một công đoạn của hoạt động gia công.
Tuy nhiên cần xem xét từng trường hợp cụ thể, không nên mặc nhiên áp dụng cho mọi loại hàng hóa.
5. Quan điểm của Cục Hải quan
Tại Công văn 21996/CHQ-GSQL ngày 21/09/2026, Cục Hải quan cho biết nội dung vướng mắc liên quan đến quy định về hoạt động chế xuất tại khoản 20 Điều 2 Nghị định 35/2022/NĐ-CP thuộc nội dung do Cục Đầu tư nước ngoài – Bộ Tài chính chủ trì.
Bộ Tài chính trước đó đã ban hành Công văn 13929/BTC-ĐTNN ngày 07/09/2026 trả lời Liên đoàn Thương mại và Công nghiệp Việt Nam.
Cục Hải quan chuyển công văn trên để Công ty TNHH Compal (Việt Nam) nghiên cứu thực hiện.
Trường hợp tiếp tục có vướng mắc, doanh nghiệp có thể liên hệ Cục Đầu tư nước ngoài – Bộ Tài chính để được hướng dẫn.
6. Cách hiểu thực tế đối với DNCX
Có thể tóm tắt cách xử lý như sau:
Tình huống
Cách xem xét
Nhận hàng của thương nhân nước ngoài → sửa chữa → xuất trả, hoạt động sửa chữa là công đoạn của hợp đồng gia công
Có thể thuộc hoạt động gia công/hoạt động chế xuất nếu đáp ứng đầy đủ điều kiện pháp luật
Sửa chữa nhưng bản chất không thuộc hoạt động gia công
Không mặc nhiên được coi là hoạt động chế xuất
Hoạt động được xác định là sản xuất, kinh doanh khác
Phải thực hiện theo khoản 6 Điều 26 Nghị định 35/2022/NĐ-CP
Dùng máy móc, thiết bị đã được miễn thuế của DNCX cho hoạt động kinh doanh khác
Phải xem xét nghĩa vụ hoàn trả ưu đãi thuế
Không xác định rõ sửa chữa có phải gia công hay không
Phải xem xét hợp đồng + quy trình sản xuất + bản chất hoạt động + pháp luật chuyên ngành
7. DNCX nên chuẩn bị gì khi thực hiện hoạt động sửa chữa?
Để hạn chế rủi ro khi cơ quan hải quan kiểm tra, doanh nghiệp nên chuẩn bị đầy đủ hồ sơ thể hiện bản chất của hoạt động sửa chữa, đặc biệt:
- Hợp đồng với thương nhân nước ngoài.
- Điều khoản xác định rõ đây là gia công/sửa chữa theo yêu cầu của bên đặt gia công.
- Quy trình công nghệ, quy trình sửa chữa.
- Danh mục linh kiện, vật tư sử dụng.
- Quy định về quyền sở hữu đối với hàng hóa, nguyên liệu và linh kiện.
- Cơ chế thanh toán tiền công gia công/sửa chữa.
- Quy trình nhập hàng – sửa chữa – xuất trả.
- Theo dõi, quản lý nguyên liệu, linh kiện và hàng hóa trên hệ thống.
- Hồ sơ chứng minh hoạt động phù hợp với pháp luật chuyên ngành.
- Xác định rõ hoạt động này thuộc hoạt động chế xuất hay hoạt động kinh doanh khác trước khi triển khai.
Điểm cần đặc biệt lưu ý
Thông điệp quan trọng từ Công văn 13929/BTC-ĐTNN là:
“Sửa chữa cho thương nhân nước ngoài” không phải cứ do DNCX thực hiện thì mặc nhiên trở thành hoạt động chế xuất.
Điểm quyết định nằm ở bản chất pháp lý của hoạt động sửa chữa.
Nếu sửa chữa là một công đoạn của hoạt động gia công cho thương nhân nước ngoài, được thực hiện đúng quy định và thuộc phạm vi hoạt động chế xuất thì có cơ sở xử lý theo cơ chế của DNCX.
Ngược lại, nếu hoạt động sửa chữa có bản chất là hoạt động sản xuất, kinh doanh khác, DNCX phải đáp ứng đầy đủ các điều kiện tại khoản 6 Điều 26 Nghị định 35/2022/NĐ-CP.
Văn bản tham khảo
- Công văn 21996/CHQ-GSQL ngày 21/09/2026 của Cục Hải quan.
- Công văn 13929/BTC-ĐTNN ngày 07/09/2026 của Bộ Tài chính.
- Nghị định 35/2022/NĐ-CP về quản lý khu công nghiệp và khu kinh tế.
- Luật Thương mại 36/2005/QH11.
- Luật Quản lý ngoại thương 05/2017/QH14.
- Thông tư 26/2025/TT-BKHCN và các quy định chuyên ngành có liên quan.
Thảo luận: Các DNCX đang có hoạt động nhận hàng từ nước ngoài về Việt Nam để repair/rework/refurbish rồi xuất trả nên rà soát lại hợp đồng và quy trình thực tế để xác định đúng bản chất là gia công thuộc hoạt động chế xuất hay hoạt động sản xuất, kinh doanh khác trước khi triển khai.