Chào anh chị em,
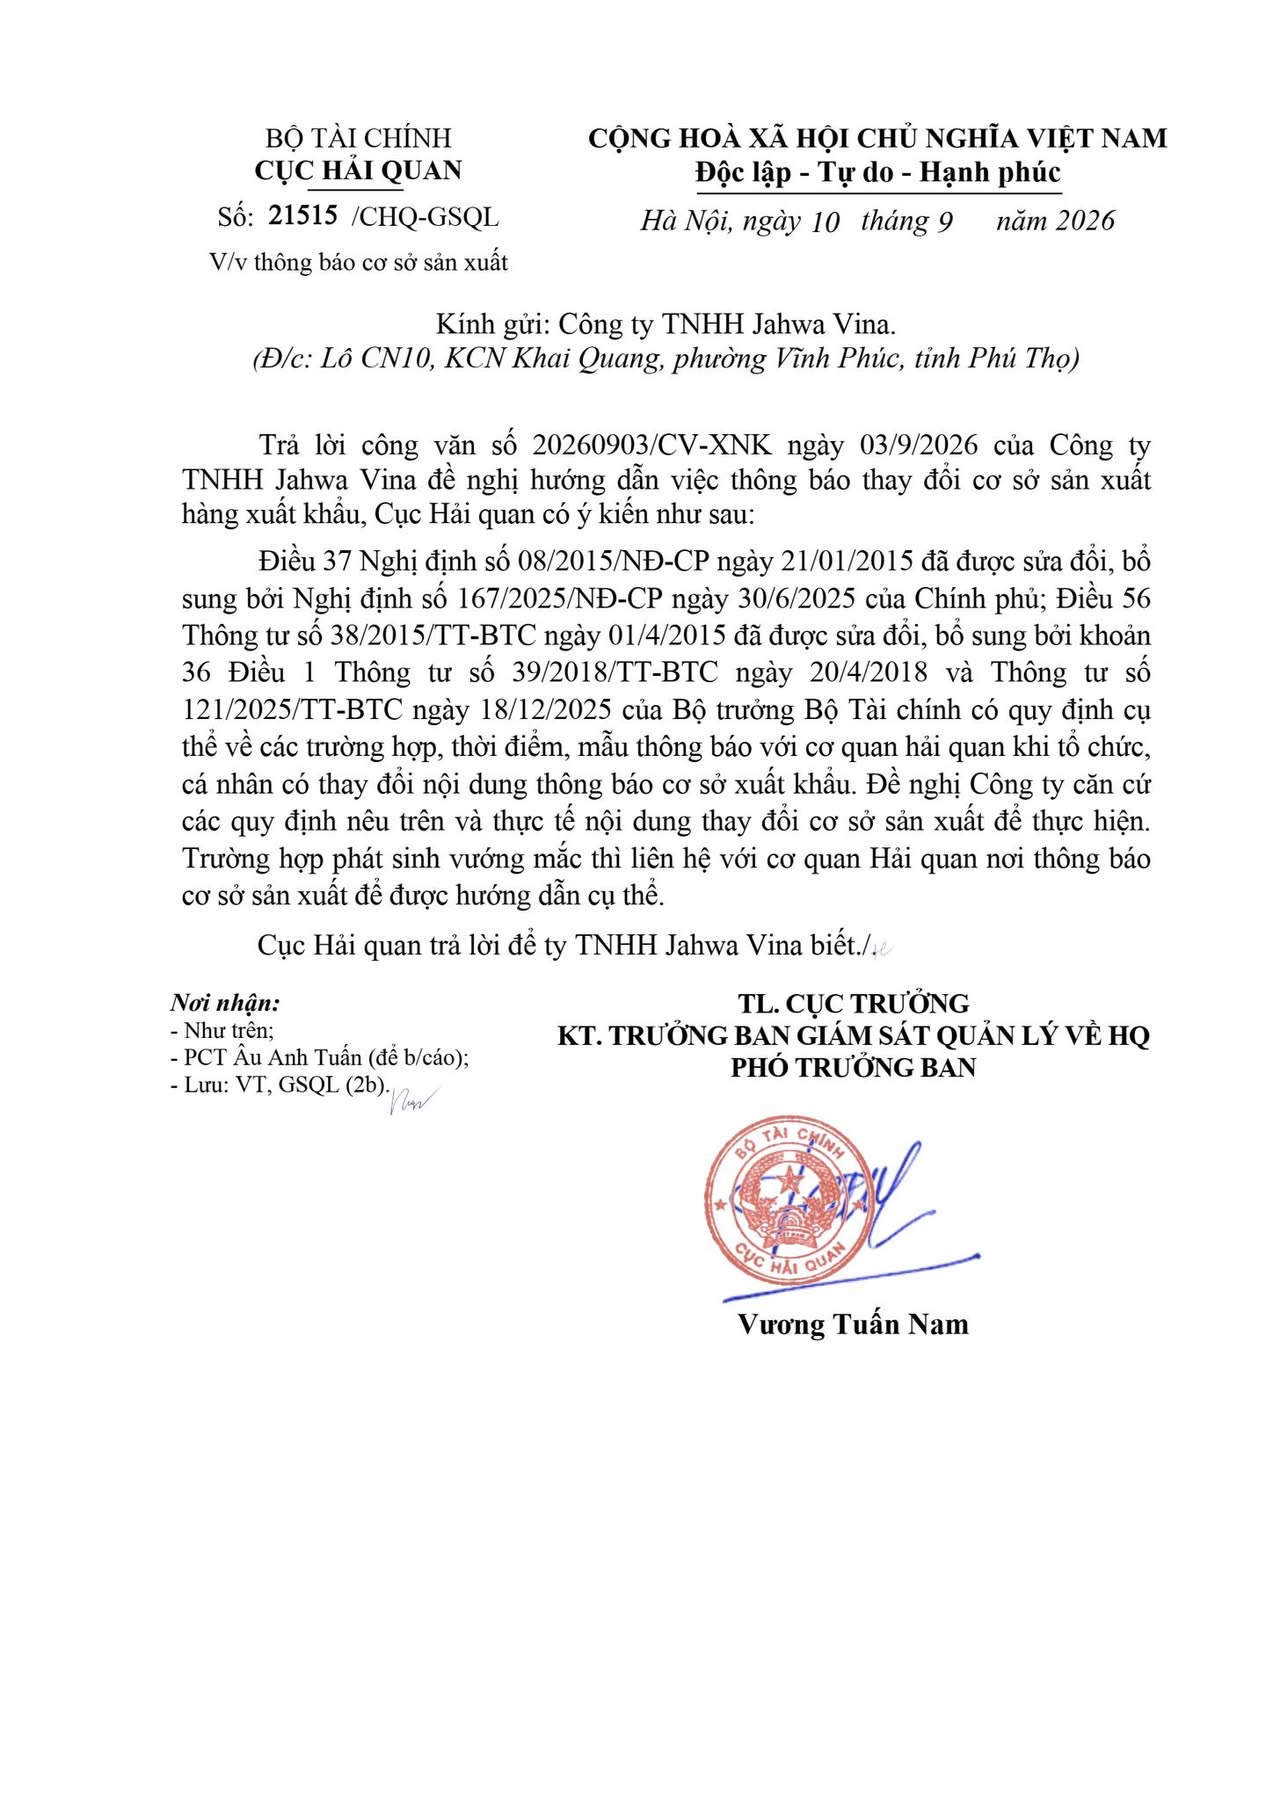
Ngày 10/9/2026, Cục Hải quan ban hành Công văn số 21515/CHQ-GSQL trả lời Công ty TNHH Jahwa Vina về việc thông báo thay đổi cơ sở sản xuất hàng xuất khẩu.
Đây là nội dung đáng lưu ý đối với doanh nghiệp gia công, sản xuất hàng hóa xuất khẩu khi có thay đổi về địa điểm, quy mô, máy móc thiết bị hoặc các thông tin đã thông báo với cơ quan Hải quan.
1. Nội dung doanh nghiệp đề nghị hướng dẫn
Công ty TNHH Jahwa Vina có Công văn số 20260903/CV-XNK ngày 03/9/2026, đề nghị Cục Hải quan hướng dẫn việc thông báo thay đổi cơ sở sản xuất hàng xuất khẩu.
Trả lời doanh nghiệp, Cục Hải quan dẫn chiếu các quy định hiện hành liên quan đến việc thông báo cơ sở sản xuất và việc thay đổi nội dung đã thông báo.
2. Các căn cứ pháp lý được Cục Hải quan viện dẫn
Theo Công văn 21515/CHQ-GSQL, doanh nghiệp cần căn cứ:
- Điều 37 Nghị định số 08/2015/NĐ-CP ngày 21/01/2015, đã được sửa đổi, bổ sung bởi Nghị định số 167/2025/NĐ-CP ngày 30/6/2025 của Chính phủ;
- Điều 56 Thông tư số 38/2015/TT-BTC ngày 01/4/2015, đã được sửa đổi, bổ sung bởi khoản 36 Điều 1 Thông tư số 39/2018/TT-BTC ngày 20/4/2018;
- Thông tư số 121/2025/TT-BTC ngày 18/12/2025 của Bộ trưởng Bộ Tài chính.
Các quy định trên điều chỉnh cụ thể về trường hợp, thời điểm và mẫu thông báo với cơ quan Hải quan khi tổ chức, cá nhân thay đổi nội dung thông báo cơ sở sản xuất hàng xuất khẩu.
3. Cục Hải quan hướng dẫn như thế nào?
Cục Hải quan không đưa ra một cách xử lý riêng cho doanh nghiệp mà yêu cầu:
Doanh nghiệp căn cứ các quy định nêu trên và thực tế nội dung thay đổi của cơ sở sản xuất để thực hiện việc thông báo với cơ quan Hải quan.
Điểm quan trọng ở đây là việc có phải thông báo hay không, thời điểm thông báo và nội dung/mẫu biểu sử dụng cần được xác định dựa trên nội dung thực tế mà cơ sở sản xuất thay đổi.
Trường hợp còn vướng mắc, doanh nghiệp cần liên hệ trực tiếp cơ quan Hải quan nơi đã thông báo cơ sở sản xuất để được hướng dẫn cụ thể.
4. Doanh nghiệp sản xuất xuất khẩu cần lưu ý
Từ hướng dẫn của Cục Hải quan, doanh nghiệp không nên chỉ cập nhật hồ sơ nội bộ khi có thay đổi liên quan đến cơ sở sản xuất. Cần rà soát xem thay đổi đó có thuộc trường hợp phải thông báo lại/thông báo thay đổi với cơ quan Hải quan theo quy định hay không.
Đặc biệt nên rà soát khi phát sinh các thay đổi liên quan đến địa điểm cơ sở sản xuất, quyền sử dụng nhà xưởng/mặt bằng, quy mô sản xuất, máy móc thiết bị, năng lực sản xuất hoặc các thông tin khác đã kê khai trong thông báo cơ sở sản xuất.
Việc xác định nghĩa vụ thông báo cần đối chiếu trực tiếp với Điều 37 Nghị định 08/2015/NĐ-CP (đã sửa đổi), Điều 56 Thông tư 38/2015/TT-BTC (đã sửa đổi) và quy định mới tại Thông tư 121/2025/TT-BTC.
5. Thông tin văn bản
Số văn bản: 21515/CHQ-GSQL
Ngày ban hành: 10/9/2026
Cơ quan ban hành: Cục Hải quan – Bộ Tài chính
Nội dung: Thông báo cơ sở sản xuất
Đối tượng được trả lời: Công ty TNHH Jahwa Vina
Người ký: Vương Tuấn Nam – Phó Trưởng ban Giám sát quản lý về Hải quan.
Kết luận
Công văn 21515/CHQ-GSQL cho thấy khi thay đổi thông tin cơ sở sản xuất hàng xuất khẩu, doanh nghiệp cần xác định chính xác nội dung thay đổi và đối chiếu quy định hiện hành để thực hiện thông báo đúng trường hợp – thời điểm – mẫu biểu.
Nếu chưa xác định được cách thực hiện đối với trường hợp cụ thể, đầu mối hướng dẫn là cơ quan Hải quan nơi doanh nghiệp đã thông báo cơ sở sản xuất.
Tài liệu tham khảo: Công văn số 21515/CHQ-GSQL ngày 10/9/2026 của Cục Hải quan.