Hướng dẫn thực hiện thuế ưu đãi đặc biệt CEPA & C/O mẫu UAE-VN (Theo Công văn 1009/HQKV18-NV)
Chào các anh/chị em làm XNK,
Chi cục Hải quan khu vực XVIII vừa ban hành Công văn số 1009/HQKV18-NV (ngày 11/05/2026) hướng dẫn chi tiết về việc triển khai Biểu thuế nhập khẩu ưu đãi đặc biệt theo Hiệp định Đối tác kinh tế toàn diện Việt Nam - UAE (CEPA) và C/O mẫu UAE-VN.
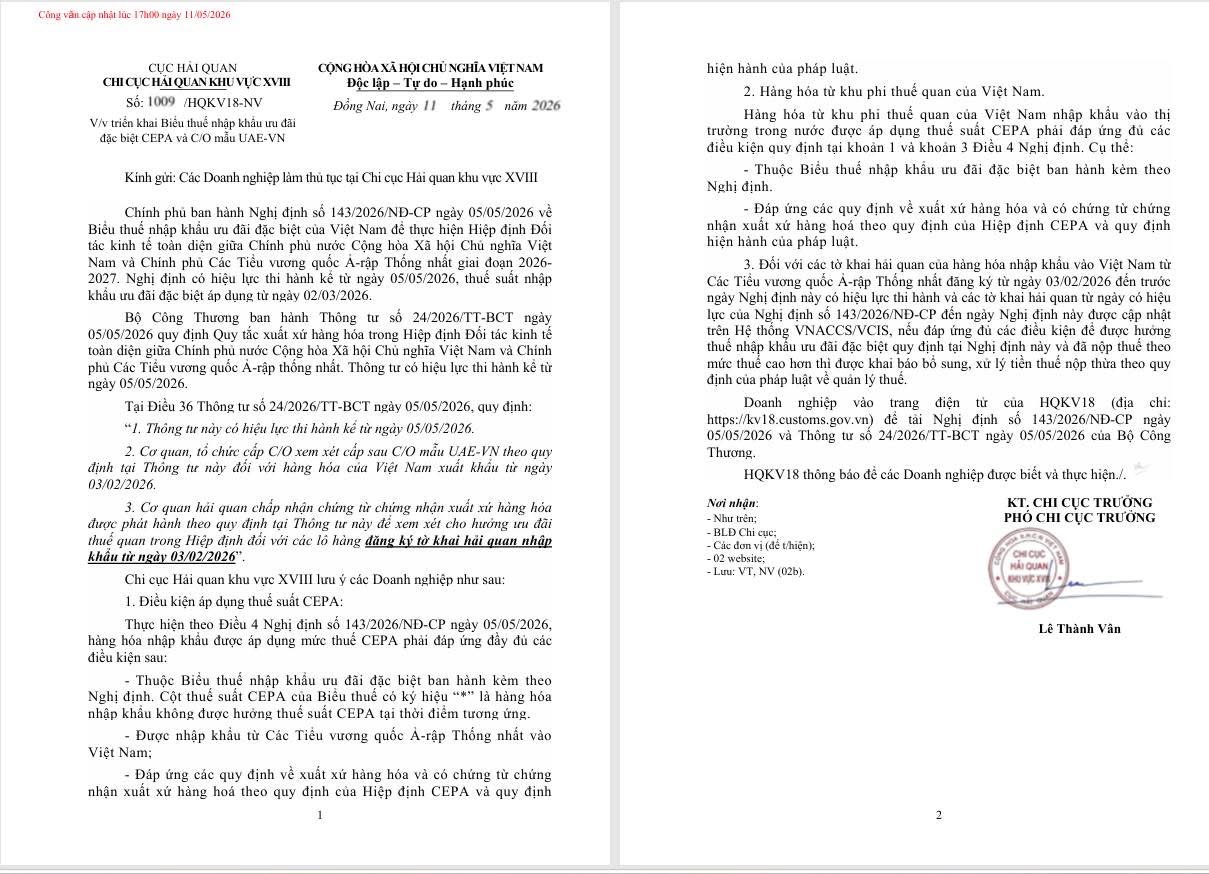
Dưới đây là tóm tắt các điểm “cốt lõi” mà các Doanh nghiệp có giao thương với thị trường UAE cần đặc biệt lưu ý, nhất là vấn đề xử lý tiền thuế nộp thừa cho các tờ khai cũ.
1. Căn cứ pháp lý mới nhất cần cập nhật
• Nghị định 143/2026/NĐ-CP (05/05/2026): Về Biểu thuế nhập khẩu ưu đãi đặc biệt VN - UAE giai đoạn 2026-2027. Hiệu lực thi hành từ 05/05/2026, nhưng thuế suất ưu đãi được áp dụng lùi từ 02/03/2026.
• Thông tư số 24/2026/TT-BCT (05/05/2026): Quy định Quy tắc xuất xứ hàng hóa trong Hiệp định CEPA. Hiệu lực từ 05/05/2026.
2. Các mốc thời gian “vàng” về C/O (Theo Điều 36, TT 24/2026/TT-BCT)
• Đối với hàng xuất khẩu: Cơ quan cấp C/O xem xét cấp sau C/O mẫu UAE-VN cho hàng hóa xuất khẩu từ ngày 03/02/2026.
• Đối với hàng nhập khẩu: Hải quan chấp nhận chứng từ chứng nhận xuất xứ để cho hưởng ưu đãi thuế quan đối với các lô hàng đăng ký tờ khai nhập khẩu từ ngày 03/02/2026.
3. Điều kiện để áp dụng thuế suất CEPA
Hàng hóa nhập khẩu muốn hưởng mức thuế CEPA phải đáp ứng đủ các điều kiện sau:
• Thuộc Biểu thuế nhập khẩu ưu đãi đặc biệt ban hành kèm Nghị định. Lưu ý: Cột thuế suất CEPA có ký hiệu * là hàng hóa không được hưởng thuế ưu đãi tại thời điểm tương ứng.
• Được nhập khẩu từ UAE vào Việt Nam.
• Đáp ứng các quy định về xuất xứ và có chứng từ chứng nhận xuất xứ hợp lệ theo quy định.
• (Quy định này áp dụng tương tự cho cả hàng hóa từ khu phi thuế quan của VN nhập khẩu vào thị trường trong nước).
4. Hướng dẫn xử lý tiền thuế nộp thừa (Rất quan trọng)
Đối với các tờ khai nhập khẩu từ UAE:
• Đăng ký từ ngày 03/02/2026 đến trước ngày Nghị định 143/2026/NĐ-CP có hiệu lực (05/05/2026).
• VÀ các tờ khai từ ngày Nghị định có hiệu lực đến ngày được cập nhật trên Hệ thống VNACCS/VCIS.
 Cách xử lý: Nếu hàng hóa đáp ứng đủ điều kiện hưởng thuế ưu đãi CEPA nhưng Doanh nghiệp đã nộp mức thuế cao hơn, DN được thực hiện khai báo bổ sung và xử lý tiền thuế nộp thừa theo quy định của pháp luật về quản lý thuế.
Tài liệu đính kèm:
Anh/chị em có thể truy cập trang điện tử của HQKV18 tại địa chỉ: https://kv18.customs.gov.vn để tải trực tiếp Nghị định 143/2026/NĐ-CP và Thông tư 24/2026/TT-BCT.
Mọi người có hàng nhập từ UAE giai đoạn đầu năm nay mau chóng rà soát lại tờ khai để tiến hành khai bổ sung xin hoàn thuế nhé!