Chào anh chị em,
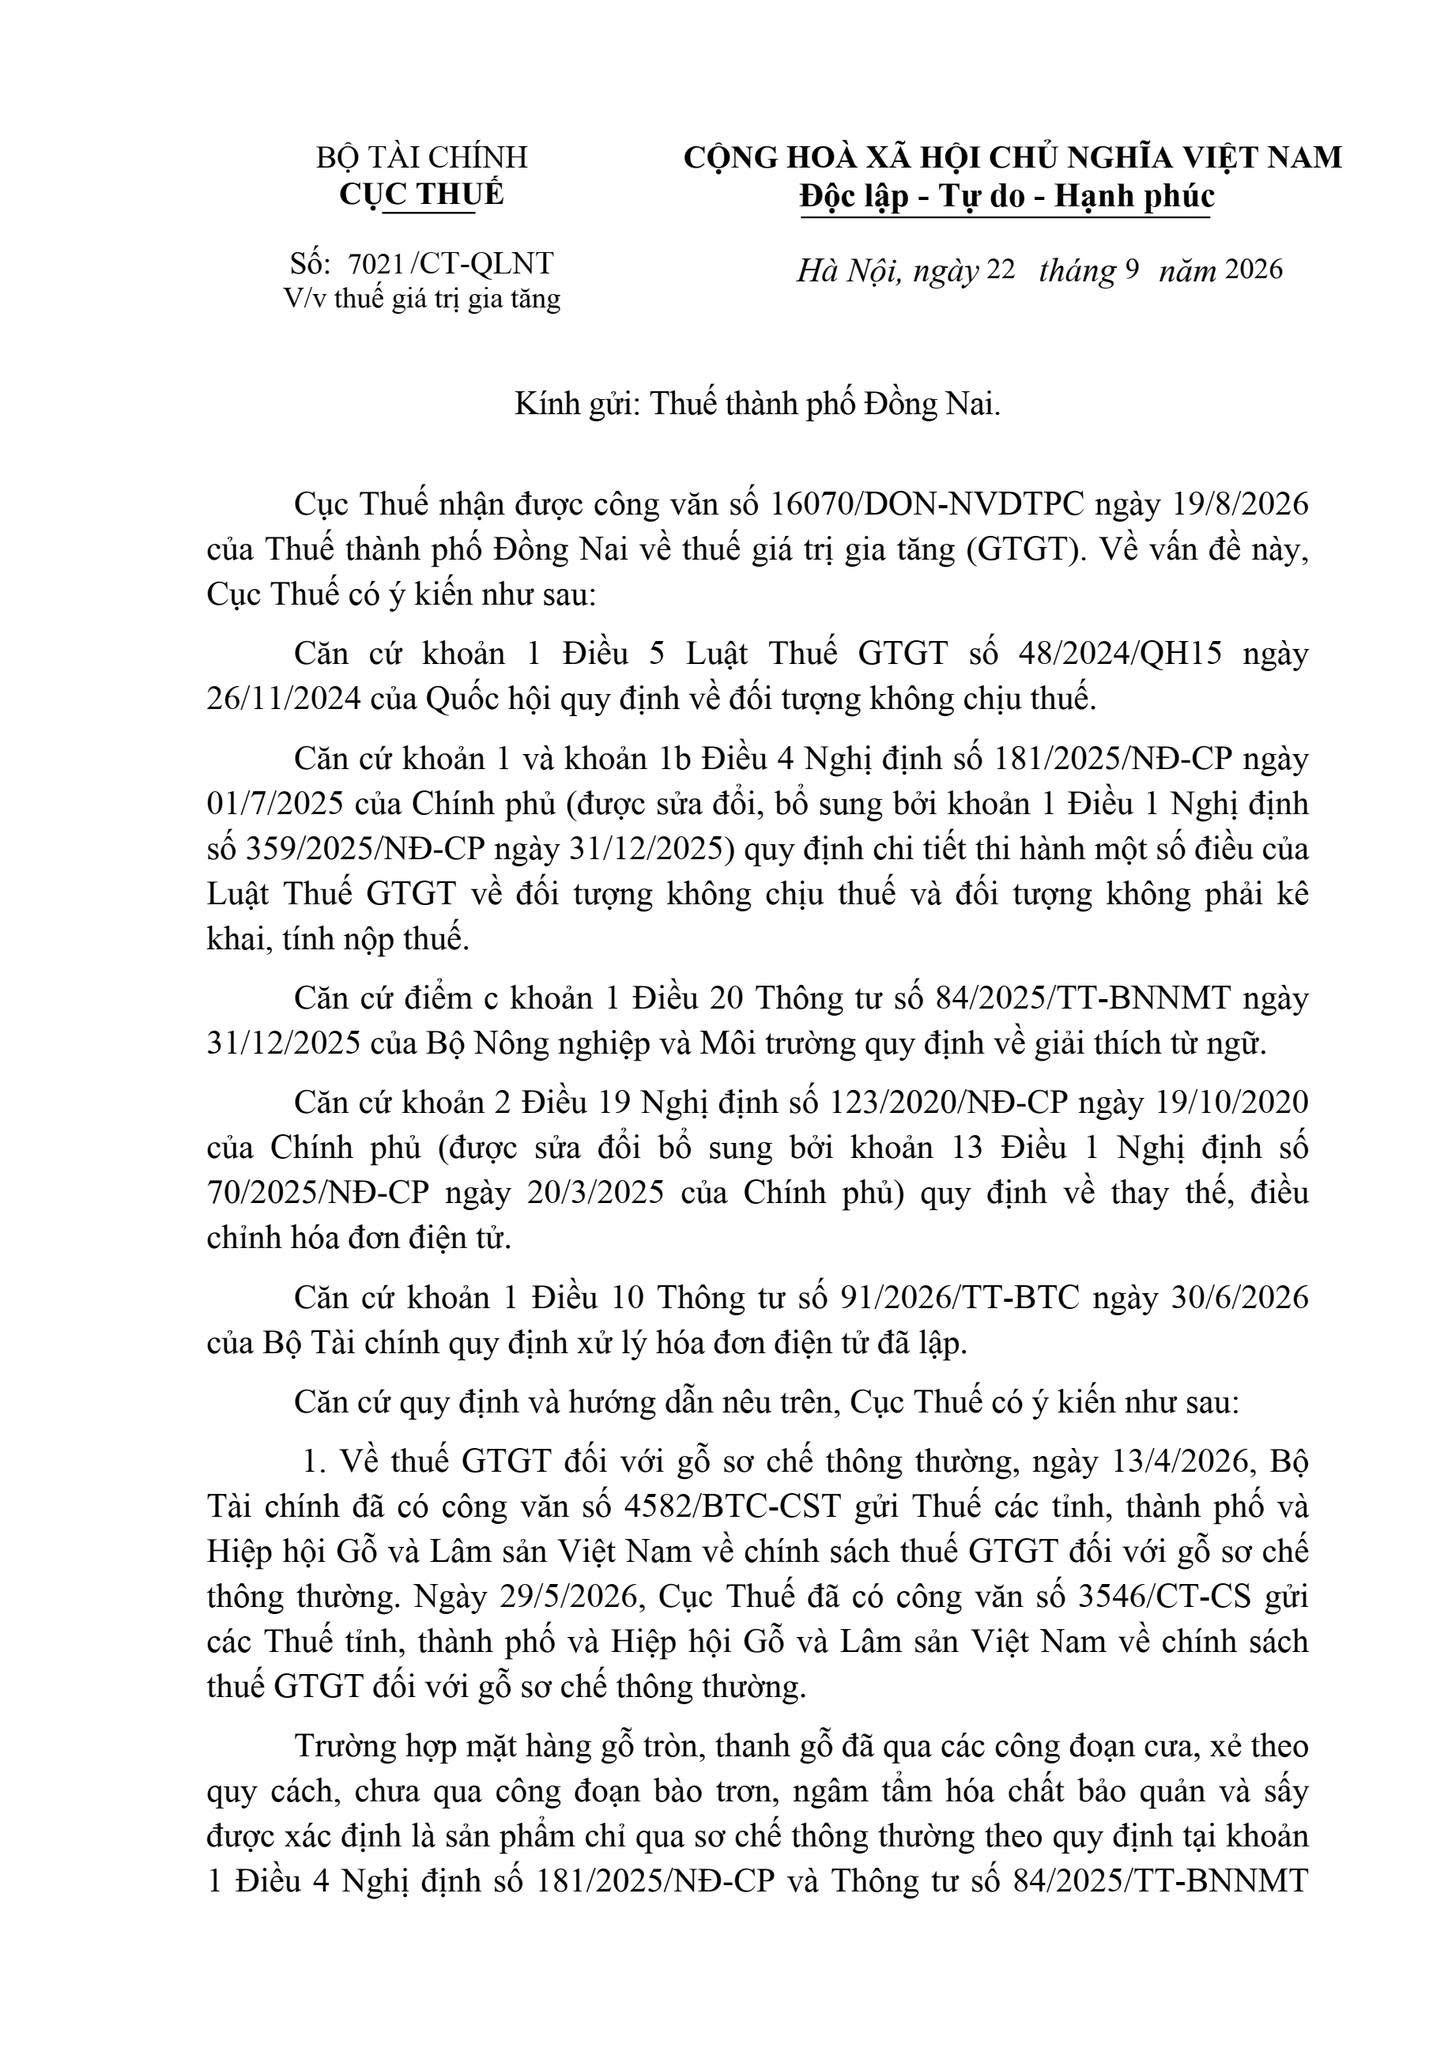
Ngày 22/9/2026, Cục Thuế – Bộ Tài chính ban hành Công văn số 7021/CT-QLNT trả lời Thuế thành phố Đồng Nai về chính sách thuế giá trị gia tăng (GTGT) đối với mặt hàng gỗ sơ chế thông thường.
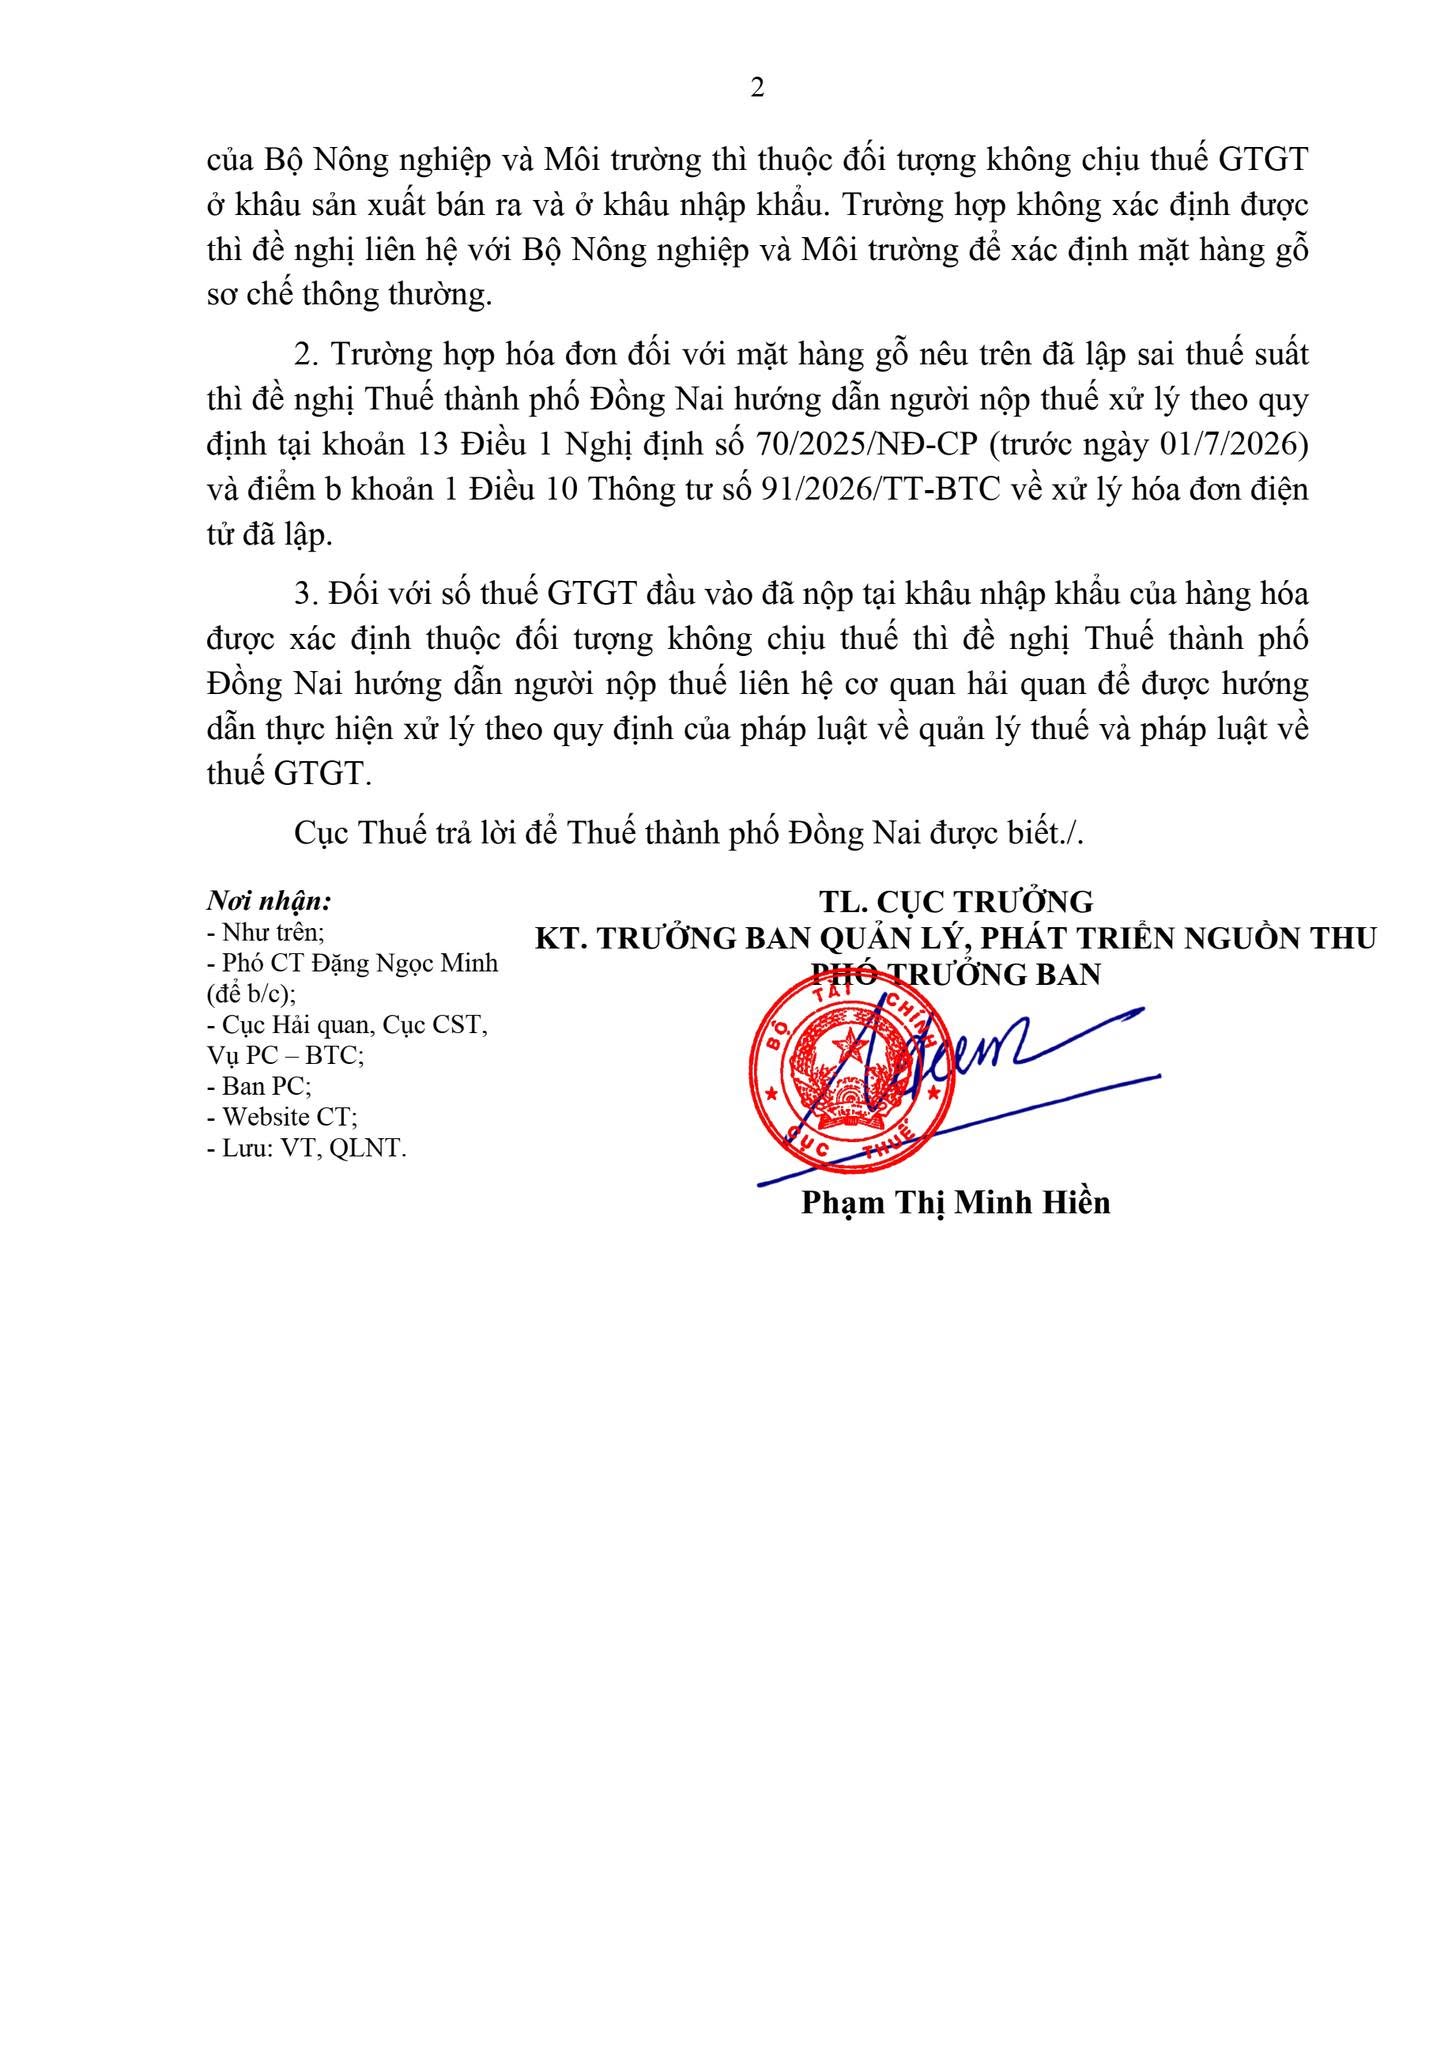
Đáng chú ý, công văn làm rõ cả 3 vấn đề: xác định hàng hóa không chịu thuế GTGT, xử lý hóa đơn đã lập sai thuế suất và xử lý số thuế GTGT đã nộp ở khâu nhập khẩu.
1. Gỗ sơ chế thông thường thuộc đối tượng không chịu thuế GTGT
Theo hướng dẫn của Cục Thuế, trường hợp:
Gỗ tròn, thanh gỗ đã qua các công đoạn cưa, xẻ theo quy cách, chưa qua công đoạn bào trơn, ngâm tẩm hóa chất bảo quản và sấy
được xác định là sản phẩm chỉ qua sơ chế thông thường theo quy định tại:
- Khoản 1 Điều 4 Nghị định 181/2025/NĐ-CP;
- Thông tư 84/2025/TT-BNNMT ngày 31/12/2025 của Bộ Nông nghiệp và Môi trường.
Kết luận về thuế GTGT
Các sản phẩm nêu trên thuộc đối tượng không chịu thuế GTGT:
- tại khâu sản xuất bán ra; và
- tại khâu nhập khẩu.
Đây là điểm doanh nghiệp nhập khẩu, kinh doanh và chế biến gỗ cần đặc biệt lưu ý để tránh khai và nộp thuế GTGT không đúng.
Trường hợp chưa xác định được một sản phẩm cụ thể có thuộc nhóm gỗ sơ chế thông thường hay không, Cục Thuế đề nghị liên hệ Bộ Nông nghiệp và Môi trường để xác định tính chất của mặt hàng.
2. Hóa đơn đã xuất sai thuế suất GTGT xử lý thế nào?
Đối với trường hợp doanh nghiệp đã lập hóa đơn đối với các loại gỗ nêu trên nhưng áp dụng sai thuế suất, Cục Thuế đề nghị cơ quan thuế hướng dẫn người nộp thuế thực hiện xử lý hóa đơn điện tử đã lập theo quy định.
Căn cứ được viện dẫn gồm:
- Khoản 13 Điều 1 Nghị định 70/2025/NĐ-CP đối với trường hợp thuộc giai đoạn trước ngày 01/7/2026;
- Điểm b khoản 1 Điều 10 Thông tư 91/2026/TT-BTC về xử lý hóa đơn điện tử đã lập.
Doanh nghiệp cần lưu ý
Không nên chỉ điều chỉnh phần kê khai thuế mà bỏ qua hóa đơn đã phát hành. Cần đồng thời rà soát:
Hóa đơn → tờ khai GTGT → sổ kế toán → công nợ khách hàng
để đảm bảo dữ liệu được điều chỉnh thống nhất.
3. Đã nộp thuế GTGT khi nhập khẩu thì xử lý ra sao?
Một nội dung rất đáng chú ý tại Công văn 7021/CT-QLNT là trường hợp:
Doanh nghiệp đã nộp thuế GTGT tại khâu nhập khẩu, nhưng sau đó hàng hóa được xác định thuộc đối tượng không chịu thuế GTGT.
Cục Thuế hướng dẫn:
Người nộp thuế liên hệ cơ quan Hải quan để được hướng dẫn xử lý theo quy định của pháp luật về quản lý thuế và pháp luật về thuế GTGT.
Như vậy, doanh nghiệp cần rà soát lại các tờ khai nhập khẩu đã nộp VAT đối với các mặt hàng thuộc phạm vi hướng dẫn trên.
Tùy từng trường hợp cụ thể có thể phải thực hiện thủ tục liên quan đến:
xác định lại chính sách thuế → xử lý tờ khai hải quan → xử lý số tiền thuế đã nộp → đồng bộ lại việc kê khai thuế GTGT đầu vào.
4. Các căn cứ pháp lý được Cục Thuế viện dẫn
Công văn số 7021/CT-QLNT viện dẫn một số quy định đáng chú ý:
- Khoản 1 Điều 5 Luật Thuế GTGT số 48/2024/QH15;
- Khoản 1 và khoản 1b Điều 4 Nghị định 181/2025/NĐ-CP;
- Nghị định 359/2025/NĐ-CP sửa đổi, bổ sung Nghị định 181/2025/NĐ-CP;
- Điểm c khoản 1 Điều 20 Thông tư 84/2025/TT-BNNMT;
- Khoản 2 Điều 19 Nghị định 123/2020/NĐ-CP;
- Nghị định 70/2025/NĐ-CP;
- Khoản 1 Điều 10 Thông tư 91/2026/TT-BTC.
Cục Thuế đồng thời dẫn lại:
- Công văn 4582/BTC-CST ngày 13/4/2026 của Bộ Tài chính;
- Công văn 3546/CT-CS ngày 29/5/2026 của Cục Thuế;
đều liên quan đến chính sách thuế GTGT đối với gỗ sơ chế thông thường.
5. Một số tình huống thực tế doanh nghiệp nên rà soát
| Tình huống | Hướng xử lý cần lưu ý |
|---|---|
| Nhập khẩu gỗ thuộc loại sơ chế thông thường | Xem xét thuộc đối tượng không chịu thuế GTGT |
| Bán trong nước gỗ sơ chế thông thường | Thuộc đối tượng không chịu thuế GTGT nếu đáp ứng điều kiện |
| Đã xuất hóa đơn có thuế GTGT | Rà soát và xử lý hóa đơn đã lập |
| Đã nộp VAT tại khâu nhập khẩu | Liên hệ cơ quan Hải quan để xử lý |
| Không rõ hàng có phải gỗ sơ chế thông thường | Xác định theo quy định chuyên ngành hoặc liên hệ Bộ Nông nghiệp và Môi trường |
6. Điểm doanh nghiệp XNK cần đặc biệt chú ý
Công văn này cho thấy việc xác định thuế GTGT không chỉ dựa vào tên thương mại hoặc mã HS mà còn phụ thuộc vào mức độ gia công của sản phẩm.
Ví dụ, đối với gỗ:
Cưa/xẻ theo quy cách nhưng chưa bào trơn – chưa ngâm tẩm hóa chất bảo quản – chưa sấy có thể vẫn được xác định là sơ chế thông thường.
Vì vậy khi làm thủ tục nhập khẩu, doanh nghiệp nên chuẩn bị tài liệu mô tả rõ:
loại gỗ + hình dạng + kích thước + công đoạn gia công đã thực hiện + tình trạng bề mặt + việc sấy/ngâm tẩm/bảo quản.
Thông tin càng rõ thì việc xác định chính sách thuế tại khâu hải quan càng thuận lợi.
Văn bản tham khảo
Công văn số 7021/CT-QLNT ngày 22/9/2026 của Cục Thuế – Bộ Tài chính
V/v thuế giá trị gia tăng