Chào bạn @opshph,
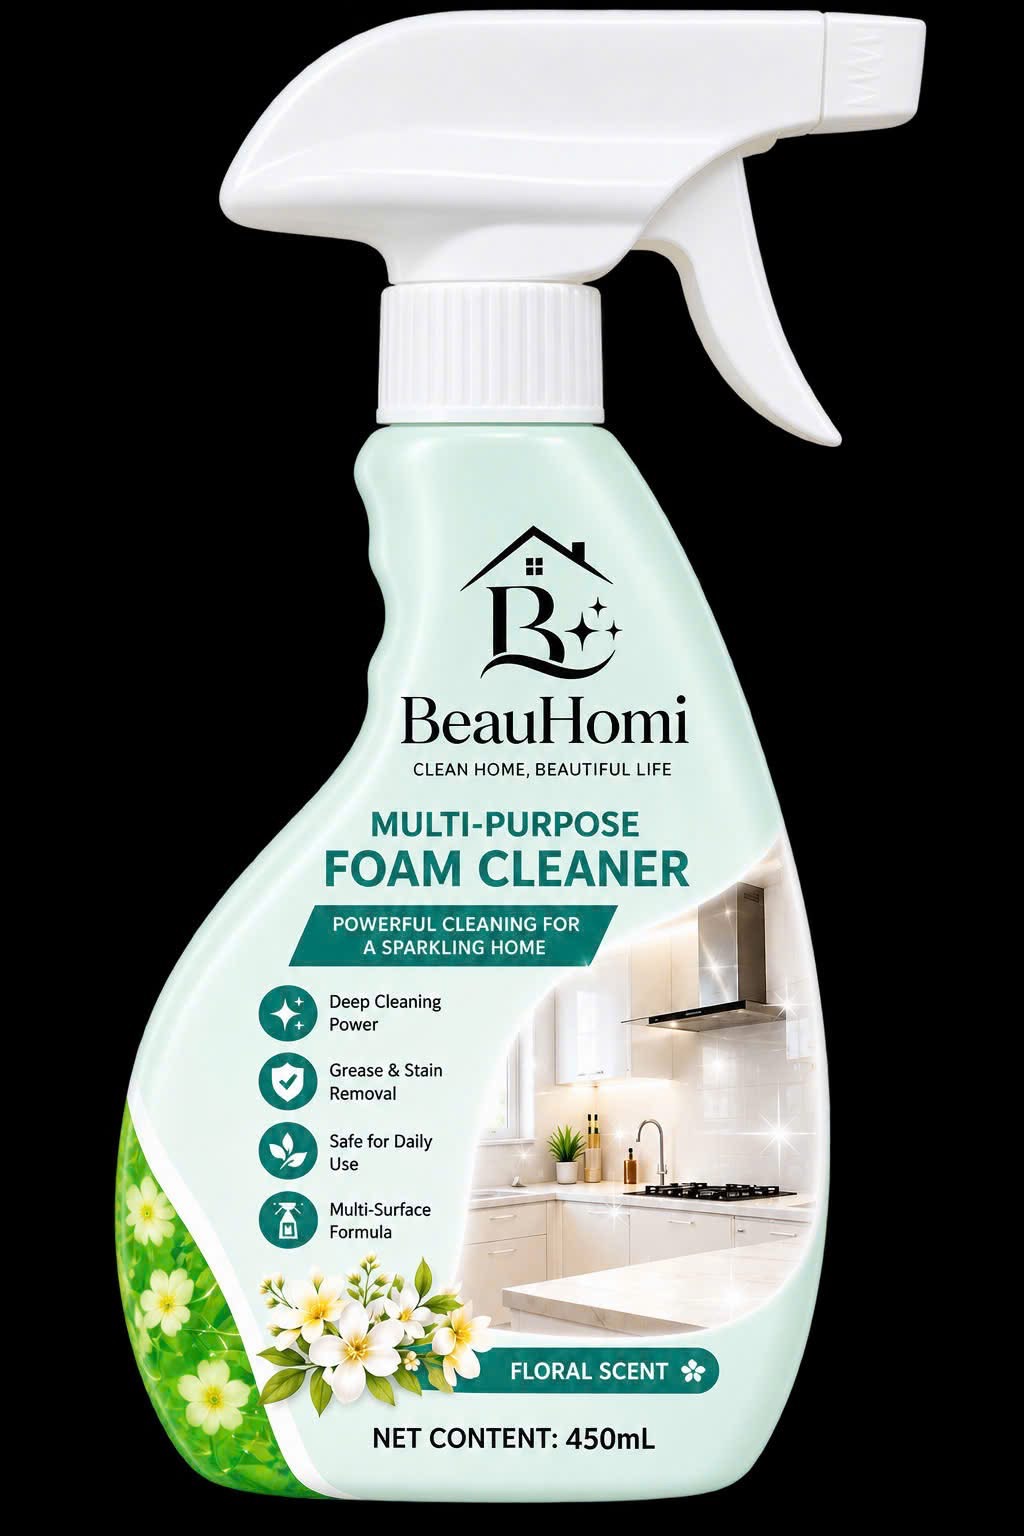
Tôi sẽ giúp bạn phân tích chi tiết về thủ tục nhập khẩu mặt hàng chai xịt tẩy rửa đa năng này. Cho phép tôi tra cứu thông tin chính xác về mã HS và các quy định pháp lý hiện hành.
Chào bạn @opshph,
Tôi sẽ phân tích chi tiết chính sách nhập khẩu mặt hàng “Chai xịt tẩy rửa đa năng” theo đúng quy định pháp luật hiện hành.
1. Xác nhận thông tin & Phân loại HS
Mã HS: 3402.50.12 - Chế phẩm giặt, rửa hoặc chế phẩm làm sạch dạng anion, kể cả các chế phẩm tẩy trắng, làm sạch hoặc tẩy nhờn (đã đóng gói để bán lẻ)
Mã HS này phù hợp với sản phẩm của bạn vì:
- Là chế phẩm làm sạch dạng lỏng, đóng chai có vòi xịt
- Thành phần chứa Sodium lauryl ether sulfate (chất hoạt động bề mặt dạng anion) - đây là thành phần định danh chính
- Đã đóng gói để bán lẻ (450ml/chai)
Thuế suất:
- Thuế nhập khẩu ưu đãi (MFN): 10%
- Thuế VAT: 10% (thuộc nhóm sản phẩm hóa chất, không được giảm thuế VAT xuống 8% theo Luật 09/2026/QH16 và NĐ 174/2025/NĐ-CP)
2. Cơ quan quản lý trực tiếp
Bộ Công Thương - chịu trách nhiệm quản lý về chất lượng, an toàn đối với mặt hàng hóa chất, chế phẩm tẩy rửa công nghiệp và gia dụng (theo Thông tư 28/2026/TT-BCT và Thông tư 33/2026/TT-BCT).
3. Mức độ rủi ro & Yêu cầu pháp lý
Mức độ rủi ro: TRUNG BÌNH
Yêu cầu pháp lý:
 KHÔNG phải kiểm tra chất lượng tại cửa khẩu - Doanh nghiệp được làm thủ tục thông quan trước.
 BẮT BUỘC Công bố hợp quy trước khi đưa hàng hóa ra lưu thông trên thị trường (theo Nghị định 37/2026/NĐ-CP).
Công bố hợp quy dựa trên một trong các kết quả sau:
- Kết quả chứng nhận hợp quy của tổ chức chứng nhận được công nhận
- Kết quả tự đánh giá phù hợp quy chuẩn kỹ thuật quốc gia tương ứng
- Kết quả chứng nhận của tổ chức đánh giá sự phù hợp
4. Về Tiêu chuẩn cơ sở (TCCS) - Trả lời câu hỏi của bạn
TCCS KHÔNG bắt buộc nếu:
- Mặt hàng đã có Quy chuẩn kỹ thuật quốc gia (QCVN) hoặc Tiêu chuẩn quốc gia (TCVN) áp dụng
- Doanh nghiệp có thể sử dụng kết quả tự đánh giá dựa trên QCVN/TCVN để công bố hợp quy
TCCS CHỈ bắt buộc khi:
- Mặt hàng CHƯA có QCVN/TCVN áp dụng
- Doanh nghiệp cần xây dựng tiêu chuẩn riêng để làm căn cứ công bố hợp quy
 Lời khuyên thực tế: Bạn nên tra cứu xem mặt hàng chế phẩm tẩy rửa gia dụng có QCVN/TCVN nào áp dụng không. Nếu có, bạn KHÔNG cần làm TCCS - việc này giúp tiết kiệm chi phí đáng kể.
Lưu ý: Đơn vị tư vấn công bố bắt bạn làm TCCS có thể là do:
- Họ chưa tra cứu kỹ QCVN/TCVN áp dụng
- Hoặc họ muốn bán dịch vụ trọn gói (tại sao lại phải làm TCCS khi đã có quy chuẩn?)
5. Lộ trình thực hiện & Hồ sơ thủ tục
Bước 1: Chuẩn bị trước nhập khẩu
Hồ sơ cần thiết:
- Hợp đồng mua bán (Sales Contract)
- Invoice thương mại
- Packing list
- Vận đơn (Bill of Lading/Airway Bill)
- C/O (nếu có yêu cầu ưu đãi thuế)
- Bảng thành phần (MSDS/COA) - rất quan trọng để chứng minh thành phần hóa chất
- Nhãn phụ tiếng Việt (theo quy định về nhãn hàng hóa nhập khẩu)
Bước 2: Khai báo hải quan
Mã loại hình tờ khai: A11 - Nhập kinh doanh tiêu dùng (nhập để bán trực tiếp ra thị trường)
Khai báo trên VNACCS/VCIS:
- Mã HS: 3402.50.12
- Trị giá hải quan: Giá CIF + bảo hiểm (nếu có)
- Xuất xứ hàng hóa: Quốc gia sản xuất
Chứng từ nộp cho Hải quan:
- Tờ khai hải quan (thông qua hệ thống VNACCS)
- Invoice, Packing list, B/L
- C/O (nếu có)
- Bảng thành phần/MSDS
Bước 3: Thông quan & Nhập hàng
- Thanh toán thuế nhập khẩu + thuế VAT
- Nhận hàng từ cảng/kho
Bước 4: Công bố hợp quy (TRƯỚC khi bán ra thị trường)
Hồ sơ công bố hợp quy:
- Đơn đăng ký công bố hợp quy
- Kết quả thử nghiệm mẫu (từ phòng thử nghiệm được công nhận)
- Giấy chứng nhận hợp quy (nếu qua tổ chức chứng nhận)
- Nhãn hàng hóa
- Các tài liệu kỹ thuật khác
6. Cảnh báo rủi ro & Lưu ý thực tế
Rủi ro thường gặp:
-
Khai sai mã HS: Một số doanh nghiệp khai nhầm sang 3401.30.00 (chế phẩm làm sạch da) để có thuế suất thấp hơn (8%). Hải quan sẽ đối chiếu thành phần để định danh lại.
-
Thuế VAT: Nhiều doanh nghiệp áp dụng sai thuế VAT 8% thay vì 10% đúng quy định. Thuế sẽ truy thu + phạt vi phạm hành chính.
-
Thành phần hóa chất: Nếu sản phẩm chứa chất cấm hoặc tiền chất ma túy (theo NĐ 28/2026/NĐ-CP), sẽ bị CẤM NHẬP.
-
Công bố hợp quy: Nếu chưa công bố hợp quy mà đã bán hàng, sẽ bị phạt theo Nghị định 37/2026/NĐ-CP.
Lưu ý thực tế:
-
Miễn công bố lại: Các lô hàng tiếp theo có cùng tên gọi, công dụng, nhãn hiệu, kiểu loại, cơ sở sản xuất và xuất xứ sẽ được miễn thực hiện công bố hợp quy lại.
-
MSDS/COA: Nên yêu cầu nhà cung cấp cung cấp Material Safety Data Sheet (MSDS) hoặc Certificate of Analysis (COA) để chứng minh thành phần, hỗ trợ việc phân loại HS và công bố hợp quy.
-
Kiểm tra thành phần: Rà soát kỹ thành phần để đảm bảo không chứa chất cấm theo:
- Nghị định 28/2026/NĐ-CP (tiền chất ma túy)
- Nghị định 292/2026/NĐ-CP (hóa chất cấm/kiểm soát)
7. Nguồn tham khảo
- Biểu thuế xuất nhập khẩu (trích từ dữ liệu RAG - mã HS 3402.50.12: Thuế NK ưu đãi 10%, VAT 10%)
- Nghị định 37/2026/NĐ-CP - Quy định về quản lý chất lượng hàng hóa nhập khẩu
- Thông tư 33/2026/TT-BCT - Quy định về công bố hợp quy đối với hàng hóa thuộc lĩnh vực quản lý của Bộ Công Thương
- Luật 09/2026/QH16 và NĐ 174/2025/NĐ-CP - Quy định về thuế GTGT
Disclaimer: Lưu ý: Tư vấn trên dựa trên quy định pháp luật tại thời điểm trả lời. Doanh nghiệp nên đối chiếu với cơ quan hải quan sở tại và cơ quan chuyên ngành trước khi thực hiện.
Bạn có muốn tôi hỗ trợ thêm về:
- Cách tra cứu QCVN/TCVN áp dụng cho mặt hàng này?
- Quy trình công bố hợp quy chi tiết và chi phí tham khảo?
- Hoặc các vấn đề về C/O ưu đãi thuế (nếu nhập từ các nước FTA)?